2026 資產管理 App 推薦|家庭資產、投資組合與負債管理軟體比較
重點摘要
- 記帳管現金流,資產管理管淨資產:資產管理 App 要能同時記資產和負債,算出「資產減負債」的淨資產。
- 最好和日常收支連動:不然每筆錢要在記帳 App 和資產表各記一次。CoRich 共富島記一筆帳,存款、信用卡欠款、房貸本金、股票部位會同時更新。
- 只想看資產負債表、不記流水帳:Percento、Holdary 定位清楚,更新餘額和持倉就好。
- 長期投資、會用槓桿:Networth淨資產有期貨、選擇權、質押與再平衡模擬,功能很深。
- 不想手動輸入:麻布記帳可以串接銀行自動同步,但投資功能細節官方說明較少。
- 有房貸、融資、要和家人一起管:CoRich 共富島會自動拆房貸本金與利息,支援融資、質押、平倉轉倉與 iCloud 家人共享。
1. 記帳和資產管理差在哪?
記帳管理的是現金流,回答「這個月錢花去哪裡」;資產管理要掌握資產與負債的變化,回答「我現在到底有多少錢」。兩者看的是同一份財務的不同面向,資產管理多了市值、成本、負債餘額與淨資產。
一筆股票買進,記帳 App 只看到存款少了 10 萬;資產管理 App 會看到存款少 10 萬、股票多 10 萬,淨資產不變,之後再隨股價漲跌。一筆房貸還款,記帳 App 記成 3 萬元支出;資產管理 App 會拆成本金(負債減少)和利息(真正的花費)。如果你主要想控制日常開銷,可以先看本站的 2026 記帳 App 推薦與比較。
2. 淨資產怎麼算?為什麼負債也要記?
淨資產等於所有資產的價值減去所有負債。只記資產不記負債,會高估自己的財務狀況;房貸、信貸、信用卡未繳款、融資都是負債,每還一期本金,淨資產就會增加。
舉例:房子市值 1,500 萬、存款與股票 300 萬,資產合計 1,800 萬;房貸還剩 900 萬、信用卡未繳 5 萬,負債合計 905 萬。淨資產就是 1,800 萬減 905 萬,等於 895 萬。這個數字每個月的變化,比單看存款餘額更能反映你是不是真的在累積財富。
3. 資產管理 App 要看哪 6 件事?
挑資產管理 App 時,建議確認六件事:能不能和日常收支連動、支援哪些資產種類、投資能不能自動報價並計算成本損益、負債(尤其是房貸)管理得多細、能不能和家人一起管理,以及資料存在哪裡、怎麼備份。
和日常收支連動
這是最容易被忽略、卻最影響長期使用的一點。資產管理 App 大致分兩種:一種只更新資產與負債的餘額,不記日常流水帳(例如 Percento、Holdary 的官方定位);另一種把記帳和資產負債放在一起,記一筆帳,對應的帳戶餘額和負債就跟著變。前者操作少,但存款、房貸本金要定期手動校準;後者記帳時多選一個扣款帳戶,換來收支和淨資產永遠是同一套數字。
資產種類
除了存款和股票,也要確認能不能記基金、加密貨幣、貴金屬、不動產、車輛和保險。家庭資產裡占比最大的通常是房子,如果 App 不能記不動產,淨資產就會失真。
投資追蹤:自動報價、成本與損益
確認支援哪些市場(台股、美股、港股等)、報價是即時、延遲還是收盤價,以及能不能記錄成本、配息和已實現損益。有融資、期貨、質押等部位的人,要特別確認 App 有沒有對應功能。
負債管理
有的 App 只把負債當成一個要手動更新的數字;有的會依利率和期數自動計算每期本金與利息。房貸金額大、期間長,自動計算可以省下很多每月更新的功夫。
家庭協作
家庭資產通常不是一個人在管。確認 App 能不能讓另一半一起看、一起更新,以及共享要不要付費、限不限平台。
資料存放、備份與匯出
資產資料很敏感。確認資料存在手機、自己的 iCloud 還是廠商雲端,有沒有自動備份,以及能不能匯出 CSV,避免日後想換 App 時資料帶不走。
4. 7 款資產管理 App 比較表
以下用兩張表比較 7 款資產管理 App:第一張比資產種類與投資追蹤,第二張比負債、家庭協作、平台、備份與價格。內容取自官方資料(查核日期 2026 年 10 月 8 日),「未確認」代表官方來源沒有提到,不等於不支援。
表一:資產種類與投資追蹤
| App | 資產種類 | 投資市場與自動報價 | 成本與損益 | 融資、期貨等進階部位 | 再平衡 |
|---|---|---|---|---|---|
| CoRich 共富島本工作室產品 | 存款、現金、股票、ETF、基金、加密貨幣、債券、貴金屬、不動產、車輛、保險 | 台股(上市、櫃買、興櫃)、美股、港股、陸股、日股、英股、新加坡股;期貨帶入台期所結算價 | 平均成本、已實現損益、配息、股息再投入、每日損益 | 融資、融券、借券出借、質押、期貨、權證、CFD;平倉與轉倉 | 有,設定目標配置並算出加減碼金額 |
| Percento | 現金、銀行、股票、基金、加密貨幣、貴金屬、固定資產、應收款 | 台股、台灣境內外基金、美股、港股、中國股票、全球市場、貴金屬、加密貨幣(部分自動報價屬高級版) | 官方表示不保存完整交易史,成本與損益建議以券商資料為準 | 未確認 | 可看配置比例手動調整 |
| Networth淨資產 | 現金、股票、基金、加密貨幣、黃金、保險、不動產、自訂資產 | 台股、美股、英股、日股、港股、韓股、境內外基金、加密貨幣;可綁幣安唯讀 API 與鏈上錢包 | 成本均價、交易紀錄、股息、股票分割 | 台指期、台指選擇權、質押、融資維持率;融資融券官方表示後續推出 | 有,年度再平衡建議與待執行清單 |
| Synx | 股票、ETF、基金、加密貨幣、黃金、白銀、房地產、現金、負債、自訂資產 | 美股、台股、中國、英國、日本、香港、貴金屬、加密貨幣 | 成本、已實現與未實現損益、定期定額、股息與拆股 | 未確認 | 未確認 |
| Holdary | 銀行、券商、現金、外幣、定存、台美股、ETF、基金、加密貨幣、貴金屬、保單 | 台、美、港、日等主要交易所自動報價 | 成本、單日與累計損益、已實現損益(含手續費、稅與配息) | 融資以負債帳戶記錄;原生融資融券官方表示規劃中 | 未確認 |
| FINXI | 現金、多幣別帳戶、電子錢包、黃金、保險、其他資產 | 台股(盤中可更新)、美股、台灣基金、黃金、期貨、加密貨幣 | 成本、股利、損益;股票分割、併股、減資 | 融資、融券、借券、期貨(保證金、轉倉提醒) | 未確認 |
| 麻布記帳 | 銀行與信用卡(自動同步)、基金、加密貨幣、海外證券、電子支付 | 以帳戶同步為主;報價範圍官方未詳細說明 | 未確認 | 未確認 | 未確認 |
手機上可左右滑動表格。「未確認」代表官方來源沒有提到,不等於不支援。
表二:負債、家庭協作、平台、備份與價格
| App | 開發者所在地 | 負債管理 | 家庭協作 | 平台 | 備份與匯出 | 免費版與價格(App Store 台灣區) | App Store 評分 |
|---|---|---|---|---|---|---|---|
| CoRich 共富島本工作室產品 | 台灣(公司登記) | 房貸、信貸、車貸自動計算本金與利息,支援寬限期、利率調整、提前還款,並與房子、車子連動;信用卡帳單 | 有,iCloud 家人共享(限 iPhone、iPad,發起者需專業版) | iPhone、iPad;Android 版即將推出 | 手機自動備份、iCloud 同步、完整資料包、CSV(匯出屬專業版) | 免費版資產 5 筆;月 NT$60、年 NT$590、終身 NT$1,690 | 4.7(142 則) |
| Percento | 中國(公司登記) | 負債帳戶;官方教學建議房貸以轉帳記本金、利息另記支出 | 未確認 | iPhone、iPad(需 iOS 26);Mac、Vision Pro 可執行 iPad 版 | iCloud 同步、iCloud 雲碟自動備份、CSV 匯出 | 高級版內購 NT$60~1,190(App Store 未標示週期) | 4.9(2,861 則) |
| Networth淨資產 | 台灣(個人開發者) | 還款計畫、寬限期、只繳息房貸、保單借款 | 未確認 | iPhone、iPad、Mac(iPad 版)、Android(開發者表示兩平台資料不互通) | iCloud 同步、備份與還原 | 月 NT$90、年 NT$590、終身 NT$1,990 | 4.9(426 則) |
| Synx | 台灣(個人開發者) | 可記負債並計入淨資產;貸款細節未確認 | 未確認 | iPhone、Android | 資料存在裝置、iCloud 自動備份、CSV 匯入與匯出 | 免費版 3 個投資帳戶、每日 2 次行情更新;月 NT$60、年 NT$390、終身 NT$1,590 | 4.7(139 則) |
| Holdary | 台灣(公司登記) | 信用卡、融資借款;一般貸款攤還未確認 | 未確認 | iPhone、iPad(需 iOS 26)、Mac(iPad 版) | 資料存在本機、iCloud 手動備份(自動排程屬 Pro) | 免費版帳戶數有上限(數字未公開);月 NT$90、年 NT$690 | 4.9(228 則) |
| FINXI | 台灣(個人開發者) | 信用卡結帳日與繳款日、貸款、分期 | 有,多人共同帳本(可分攤、代墊) | iPhone、iPad、Android | JSON 備份、本機快照、個人雲端同步(可選端對端加密) | Plus、Pro 訂閱 NT$50~990(App Store 未標示週期);永久版 NT$990、NT$1,690 | 4.7(46 則) |
| 麻布記帳 | 台灣(公司登記) | 信用卡帳單與分期、債務頁、信貸試算 | 官方提到可一起記帳,細節未確認 | iPhone、iPad、Android | 廠商雲端;CSV 匯出屬進階版 | VIP 月 NT$149、年 NT$690 | 4.8(約 2.7 萬則);Google Play 3.8 |
開發者所在地依 Google Play 開發人員聯絡資訊、App Store 各區的交易商與提供者登記資料查核(2026 年 10 月 9 日);「公司登記」為公司的登記地,「個人開發者」為開發者登記的所在地。評分與價格為 2026 年 10 月 8 日 App Store 台灣區顯示的數字,之後可能變動。新上架的 App 評論數較少,評分參考價值有限。
5. 7 款資產管理 App 簡介
7 款 App 的取向不同:Percento 與 Holdary 主打資產負債表;Networth淨資產專注長期投資與槓桿;Synx 重視隱私與定期定額;FINXI 結合記帳、投資與共同帳本;麻布記帳靠銀行自動同步;CoRich 共富島把房貸、投資和家人共享放在一起。
Percento
台灣 App Store 評論數最多的純資產型 App 之一(2,861 則)。首頁就是資產負債表,不需要逐筆記帳,定期校準餘額就能看淨資產趨勢與資產配置;官方也說明它不保存完整交易史。適合:想用最少操作掌握淨資產的人。
Rough 小編實測:介面簡潔好看。
Networth淨資產
官方定位是給指數化與長期投資者的淨資產 App,支援多國股市、台指期與選擇權、質押、還款計畫,還有再平衡建議、蒙地卡羅與 FIRE 提領模擬。適合:進階投資人,特別是會用槓桿或期貨的人。
Rough 小編實測:對台股深度投資人來說,可以做到超詳細的紀錄,功能很深。
Synx
資料只存在裝置、免帳號,支援多市場行情、定期定額、股息與 CSV、截圖匯入;年訂 NT$390 在本文比較中最低。適合:重視隱私、要追蹤多市場與定期定額的投資人。
Holdary
主打只更新餘額與持倉、不記流水帳,可以貼上券商截圖匯入,已實現損益會算進手續費、稅與配息。2026 年 10 月才推出 Pro 方案,方案內容可能還會調整。適合:想快速看總資產與損益的投資人。
FINXI
同時有記帳、多元投資(含融資、融券、借券、期貨)與多人共同帳本,信用卡帳期也很完整。上架時間較短,評論數還不多。適合:想把日常記帳、投資和共同帳本放在同一個 App 的人。
麻布記帳
透過開放銀行自動同步銀行與信用卡,也能同步基金、加密貨幣與海外證券,並顯示淨資產圖表。投資功能的細節官方說明較少。適合:不想手動輸入、願意綁定銀行的人。
CoRich 共富島(本工作室產品)
把記帳、房貸、投資、保險和家人共享放在同一個帳本,而且資產負債與日常收支連動:記一筆帳,存款、信用卡欠款、房貸本金會同時更新。資產會化為島上的房子、車子和風景。房貸會自動拆本金和利息,投資支援融資、質押、期貨與平倉轉倉。目前不支援銀行自動同步,家人共享限 iPhone、iPad。適合:有房貸、多元投資,想和家人一起管理資產的人。
6. 資產的完整生命週期:以房貸和股票融資為例
資產管理不只是記下「現在值多少」,而是記錄一筆資產從取得、借貸、還款到賣出的完整過程。以房貸和股票融資為例,每個階段都會同時影響資產、負債和現金流,App 能不能自動連動,決定了你要手動更新多少東西。
日常收支怎麼連動資產負債
以下是在 CoRich 共富島記幾筆常見的帳時,App 會同時更新的地方:
| 你做的事 | 收支(現金流) | 資產負債 |
|---|---|---|
| 午餐 380 元,從存款扣 | 記一筆餐飲支出 | 存款餘額跟著減少 380 元 |
| 用信用卡刷 12,400 元機票 | 記一筆支出 | 這張卡的未出帳增加,結帳日自動整理成帳單 |
| 繳 5,490 元卡費 | 不會再算一次支出(只有轉帳手續費另記) | 存款減少、信用卡欠款同步減少 |
| 房貸每月扣款 | 每月自動產生還款紀錄,不用手動記 | 從扣款帳戶扣款,自動拆出本金與利息,剩餘本金跟著減少 |
| 用存款買 10 萬元股票 | 開啟「投資/資產移轉」,不算成一般支出 | 存款減少、股票部位增加,淨資產不會因此變少 |
| 收到現金股利 | 記一筆股息收入 | 入帳存款餘額增加 |
| 保費自動扣款 | 保費自動記帳 | 從設定的扣款帳戶扣款 |
金額為示範;實際行為以 App 設定為準(例如記帳時選「不指定」扣款帳戶,就只記帳、不動帳戶餘額)。
房子與房貸
- 買房:新增不動產與房貸,設定利率、年限與寬限期。
- 每月還款:每期自動拆成本金與利息,本金讓負債減少,利息記成支出。
- 條件變動:利率調整、提前還款後,月付金與剩餘期數重新計算。
- 淨資產:房屋價值減去剩餘本金,隨每次還款自動更新。
股票融資
- 融資買進:只從存款扣自備款,融資金額自動變成一筆負債。
- 持有期間:股價變動影響資產市值,融資利息持續累積。
- 償還:可以用現金償還,或賣股時同時償還本金與利息。
- 平倉入帳:扣除手續費與稅後,已實現損益與存款同步更新。
這正是 CoRich 共富島的設計方向:管理的不只是資產的現在,而是資產的完整生命週期。房貸和房子連動、融資和股票連動、期貨可以平倉與轉倉,每一步都會反映在淨資產上。操作細節可以看 房貸與貸款管理教學與 投資進階教學(融資、質押、期貨)。
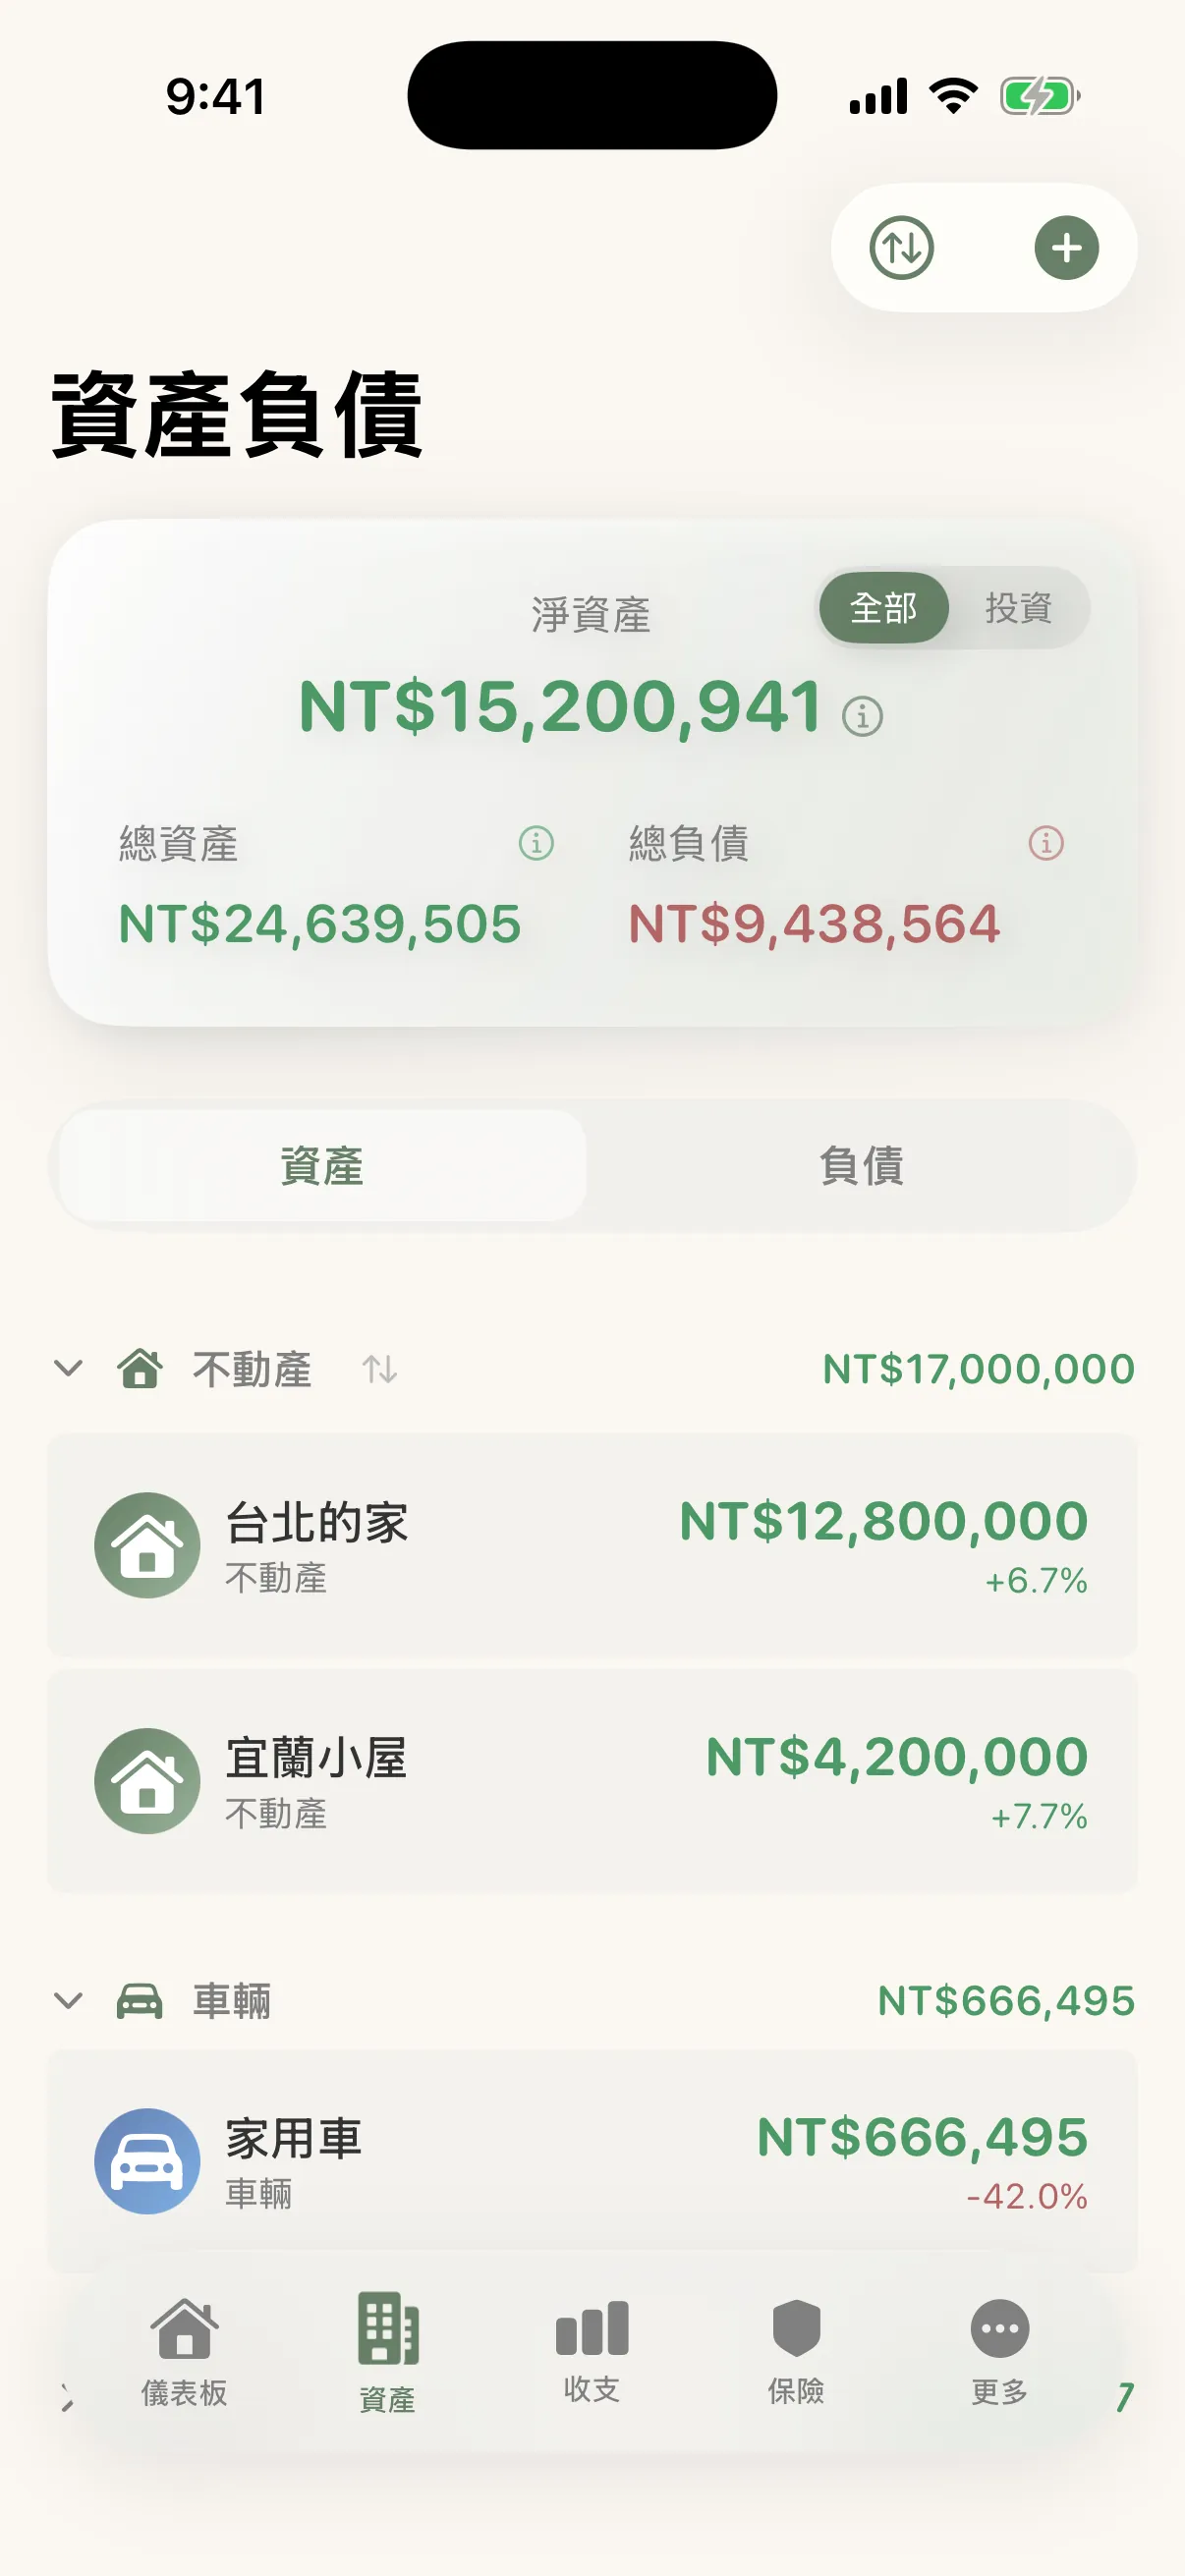
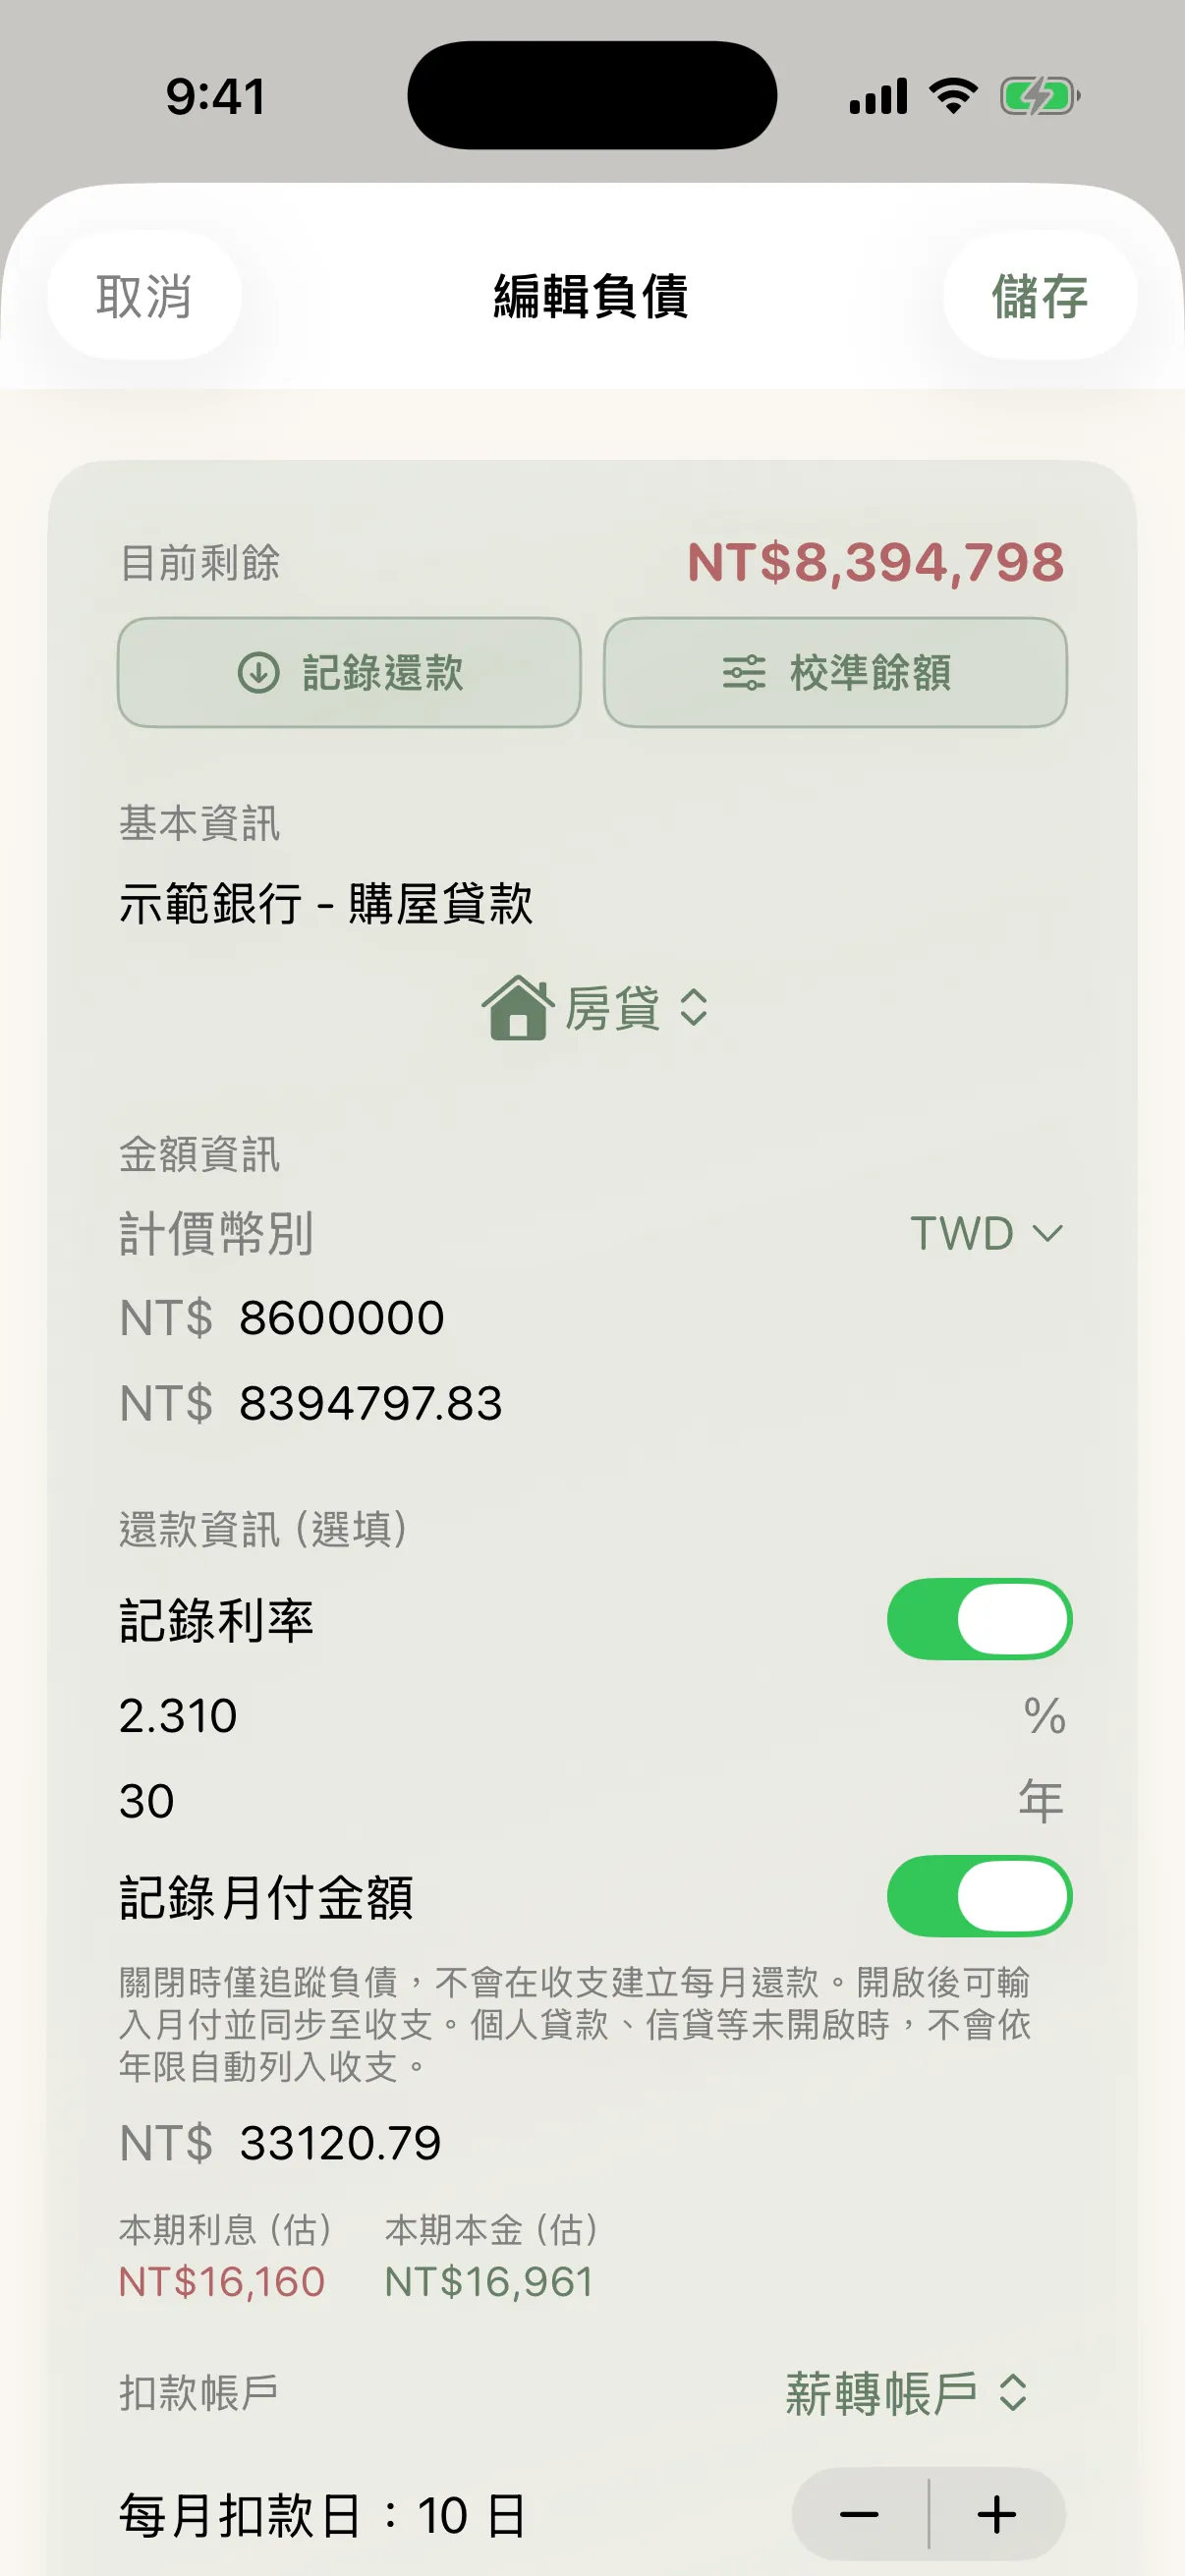
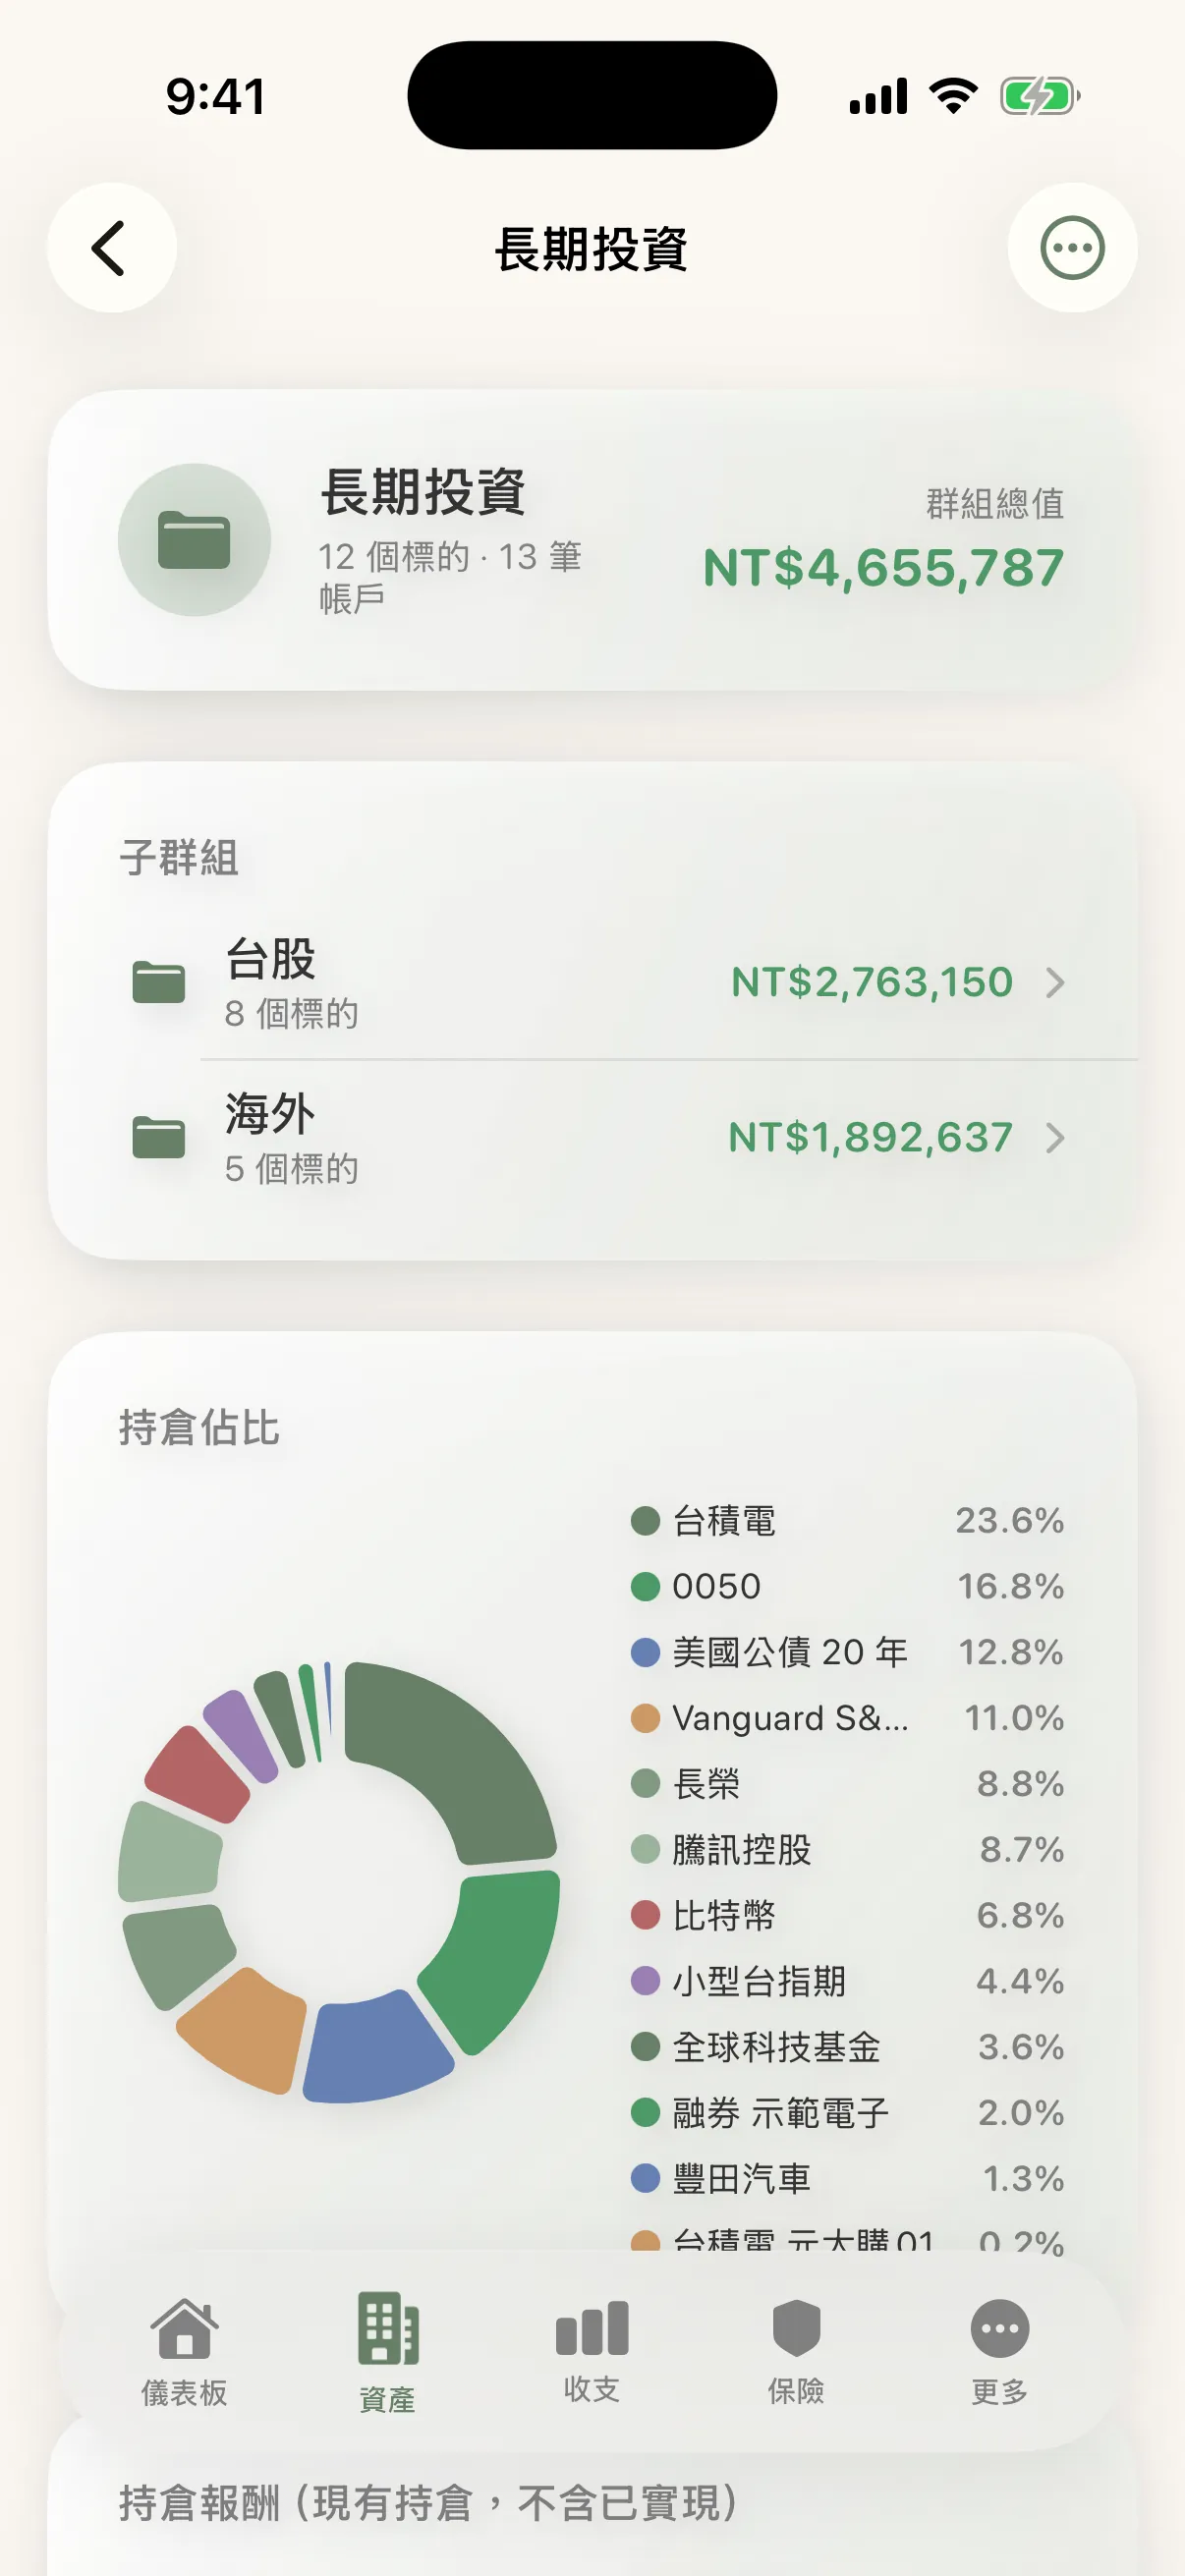
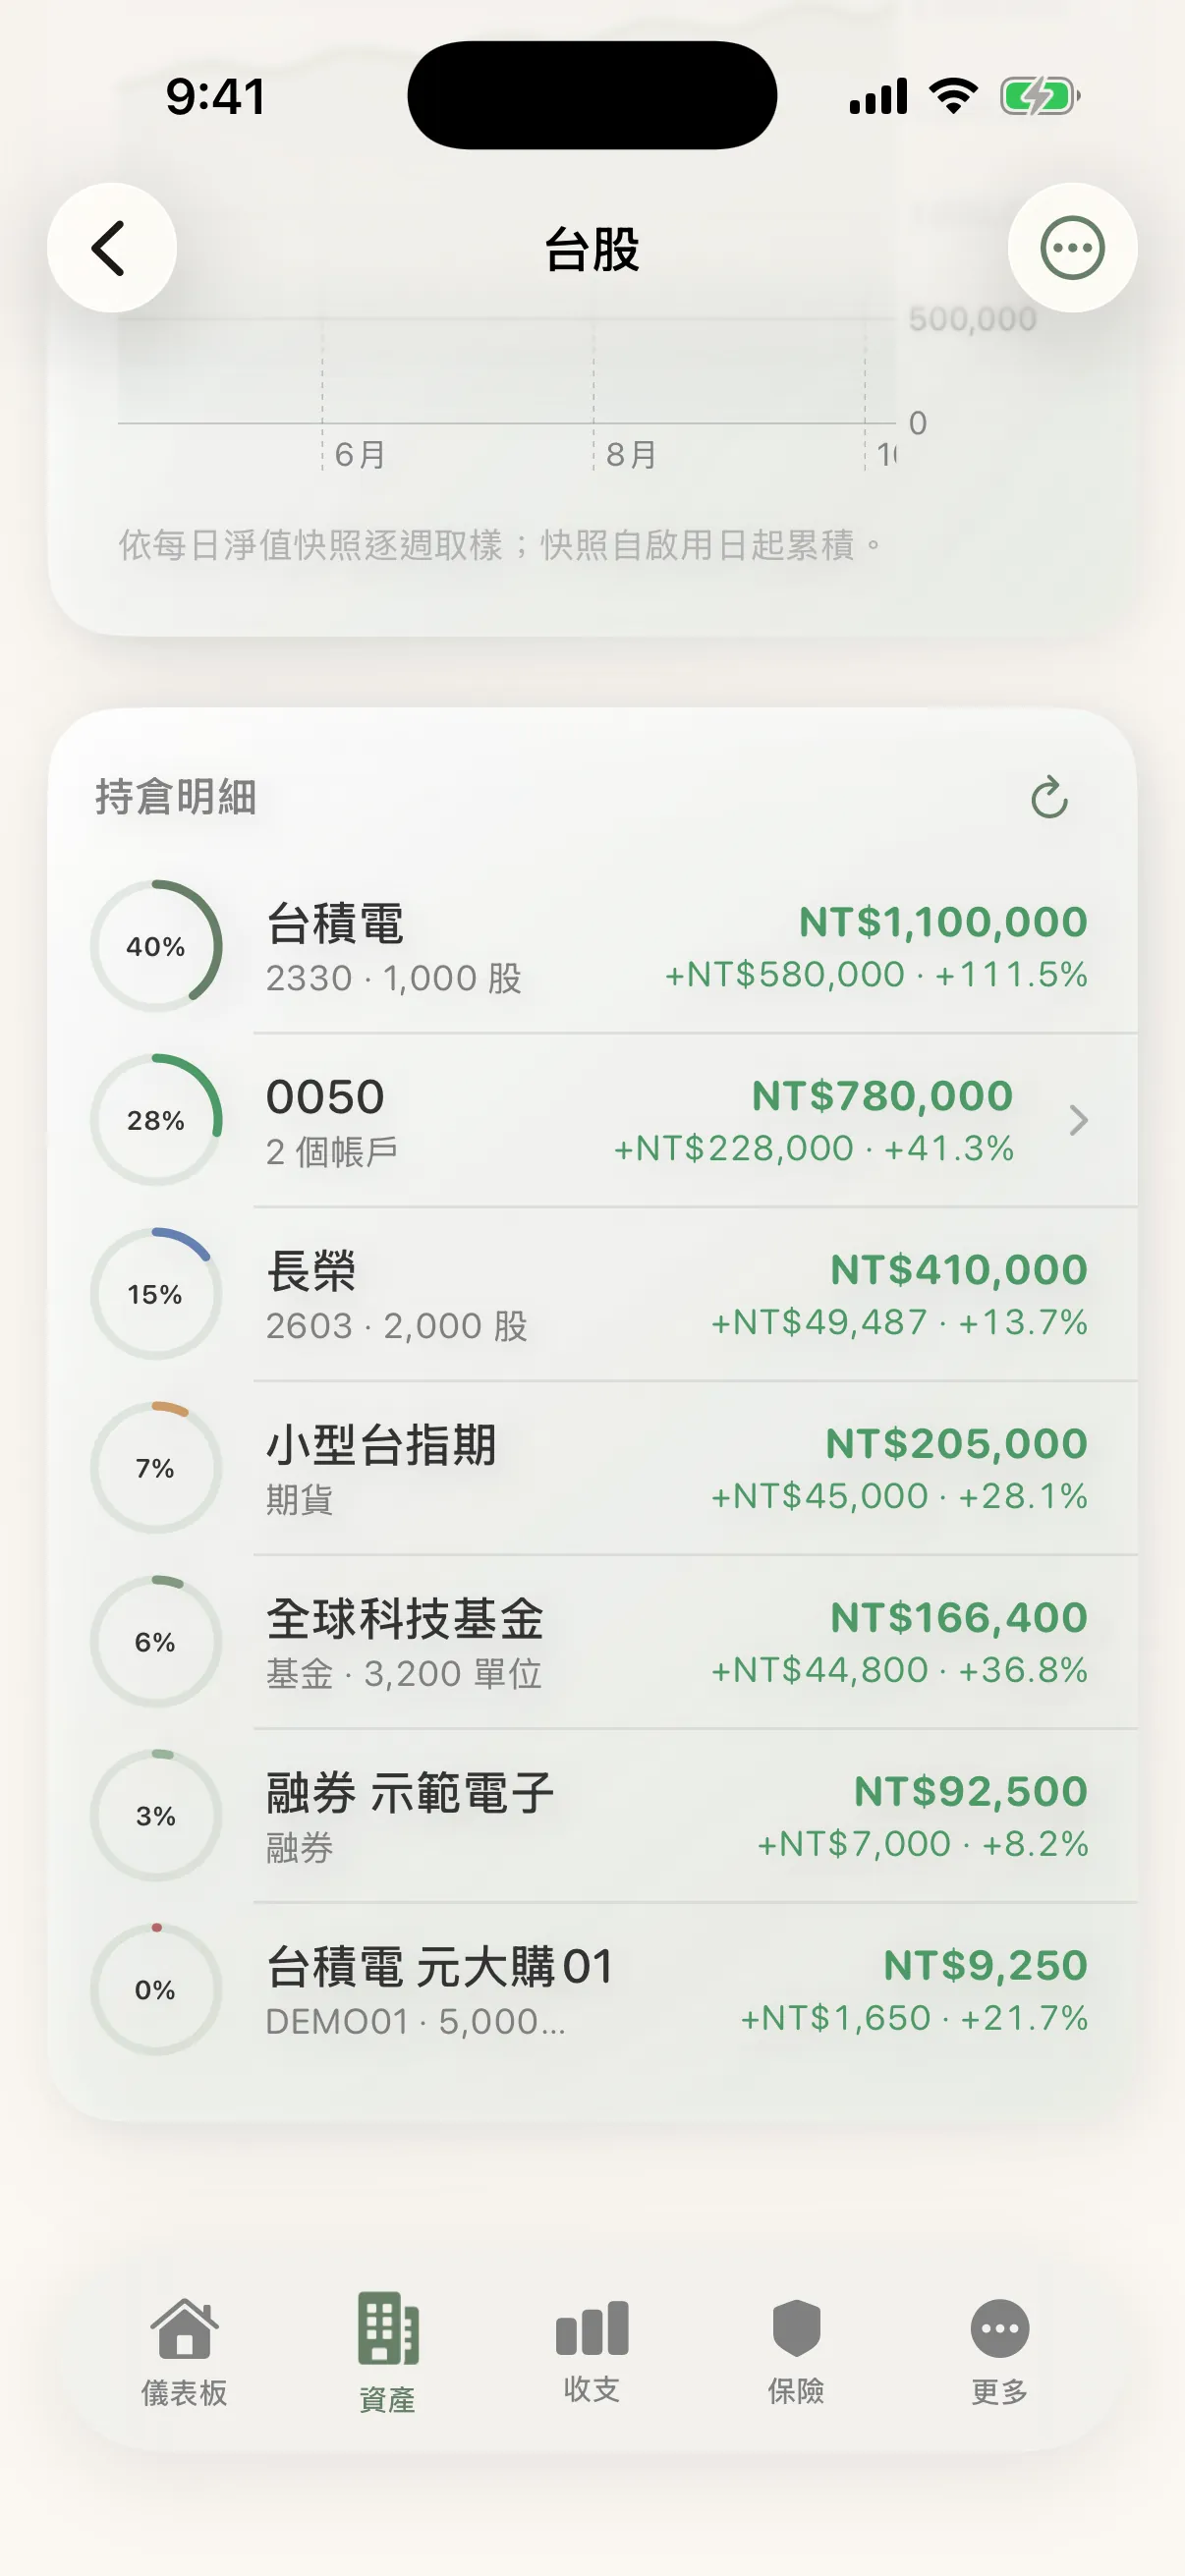
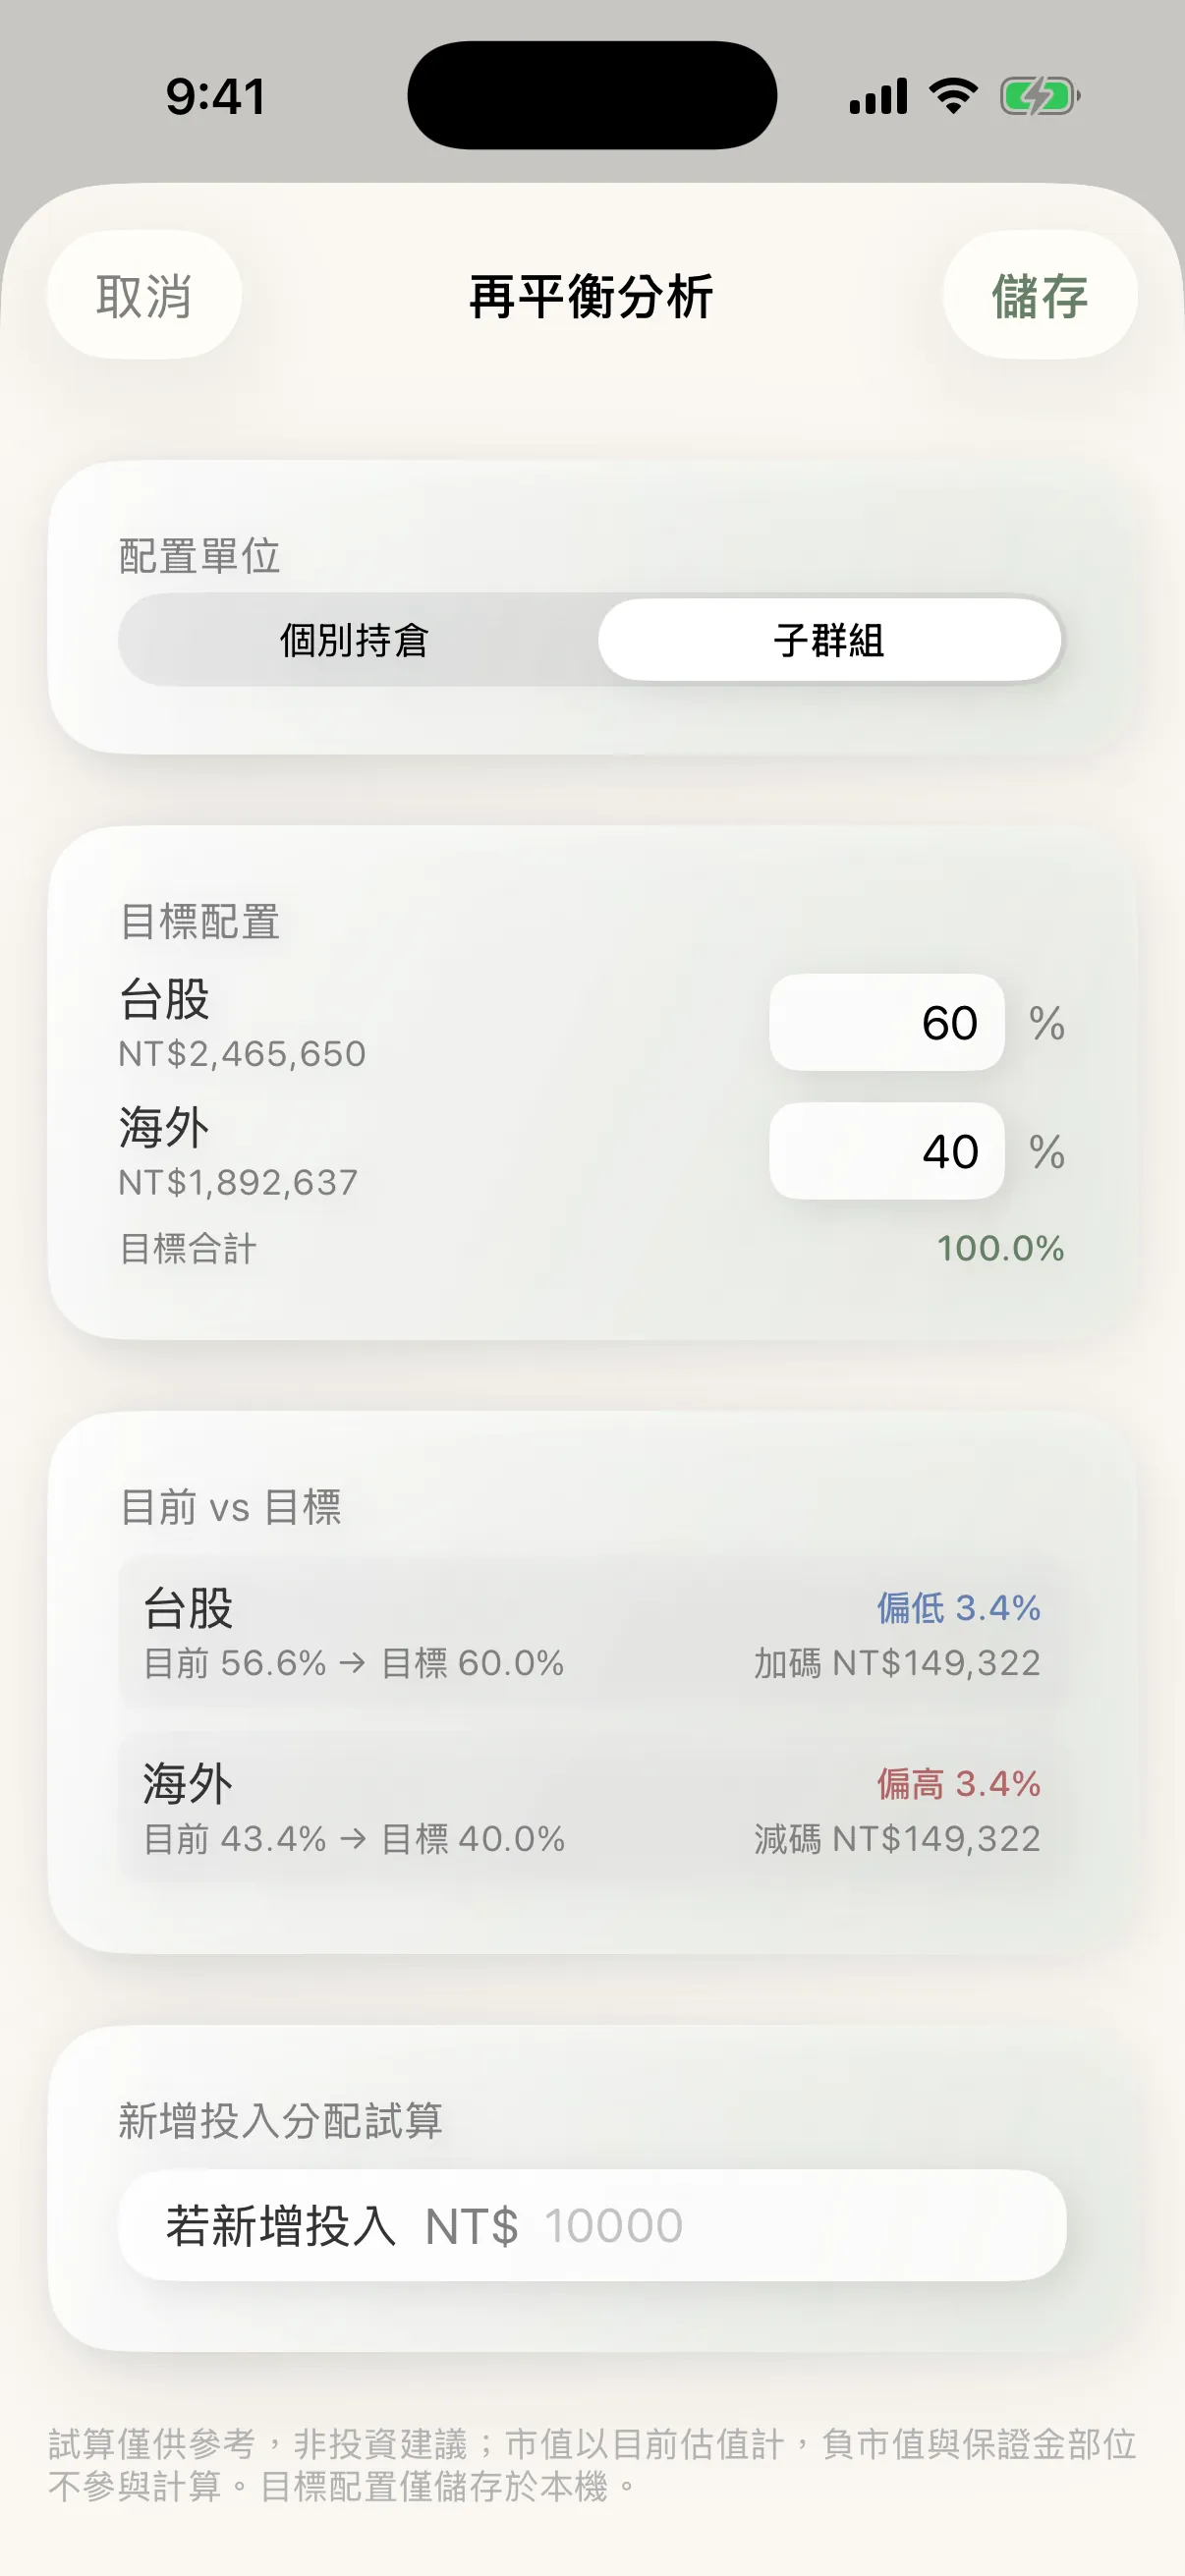
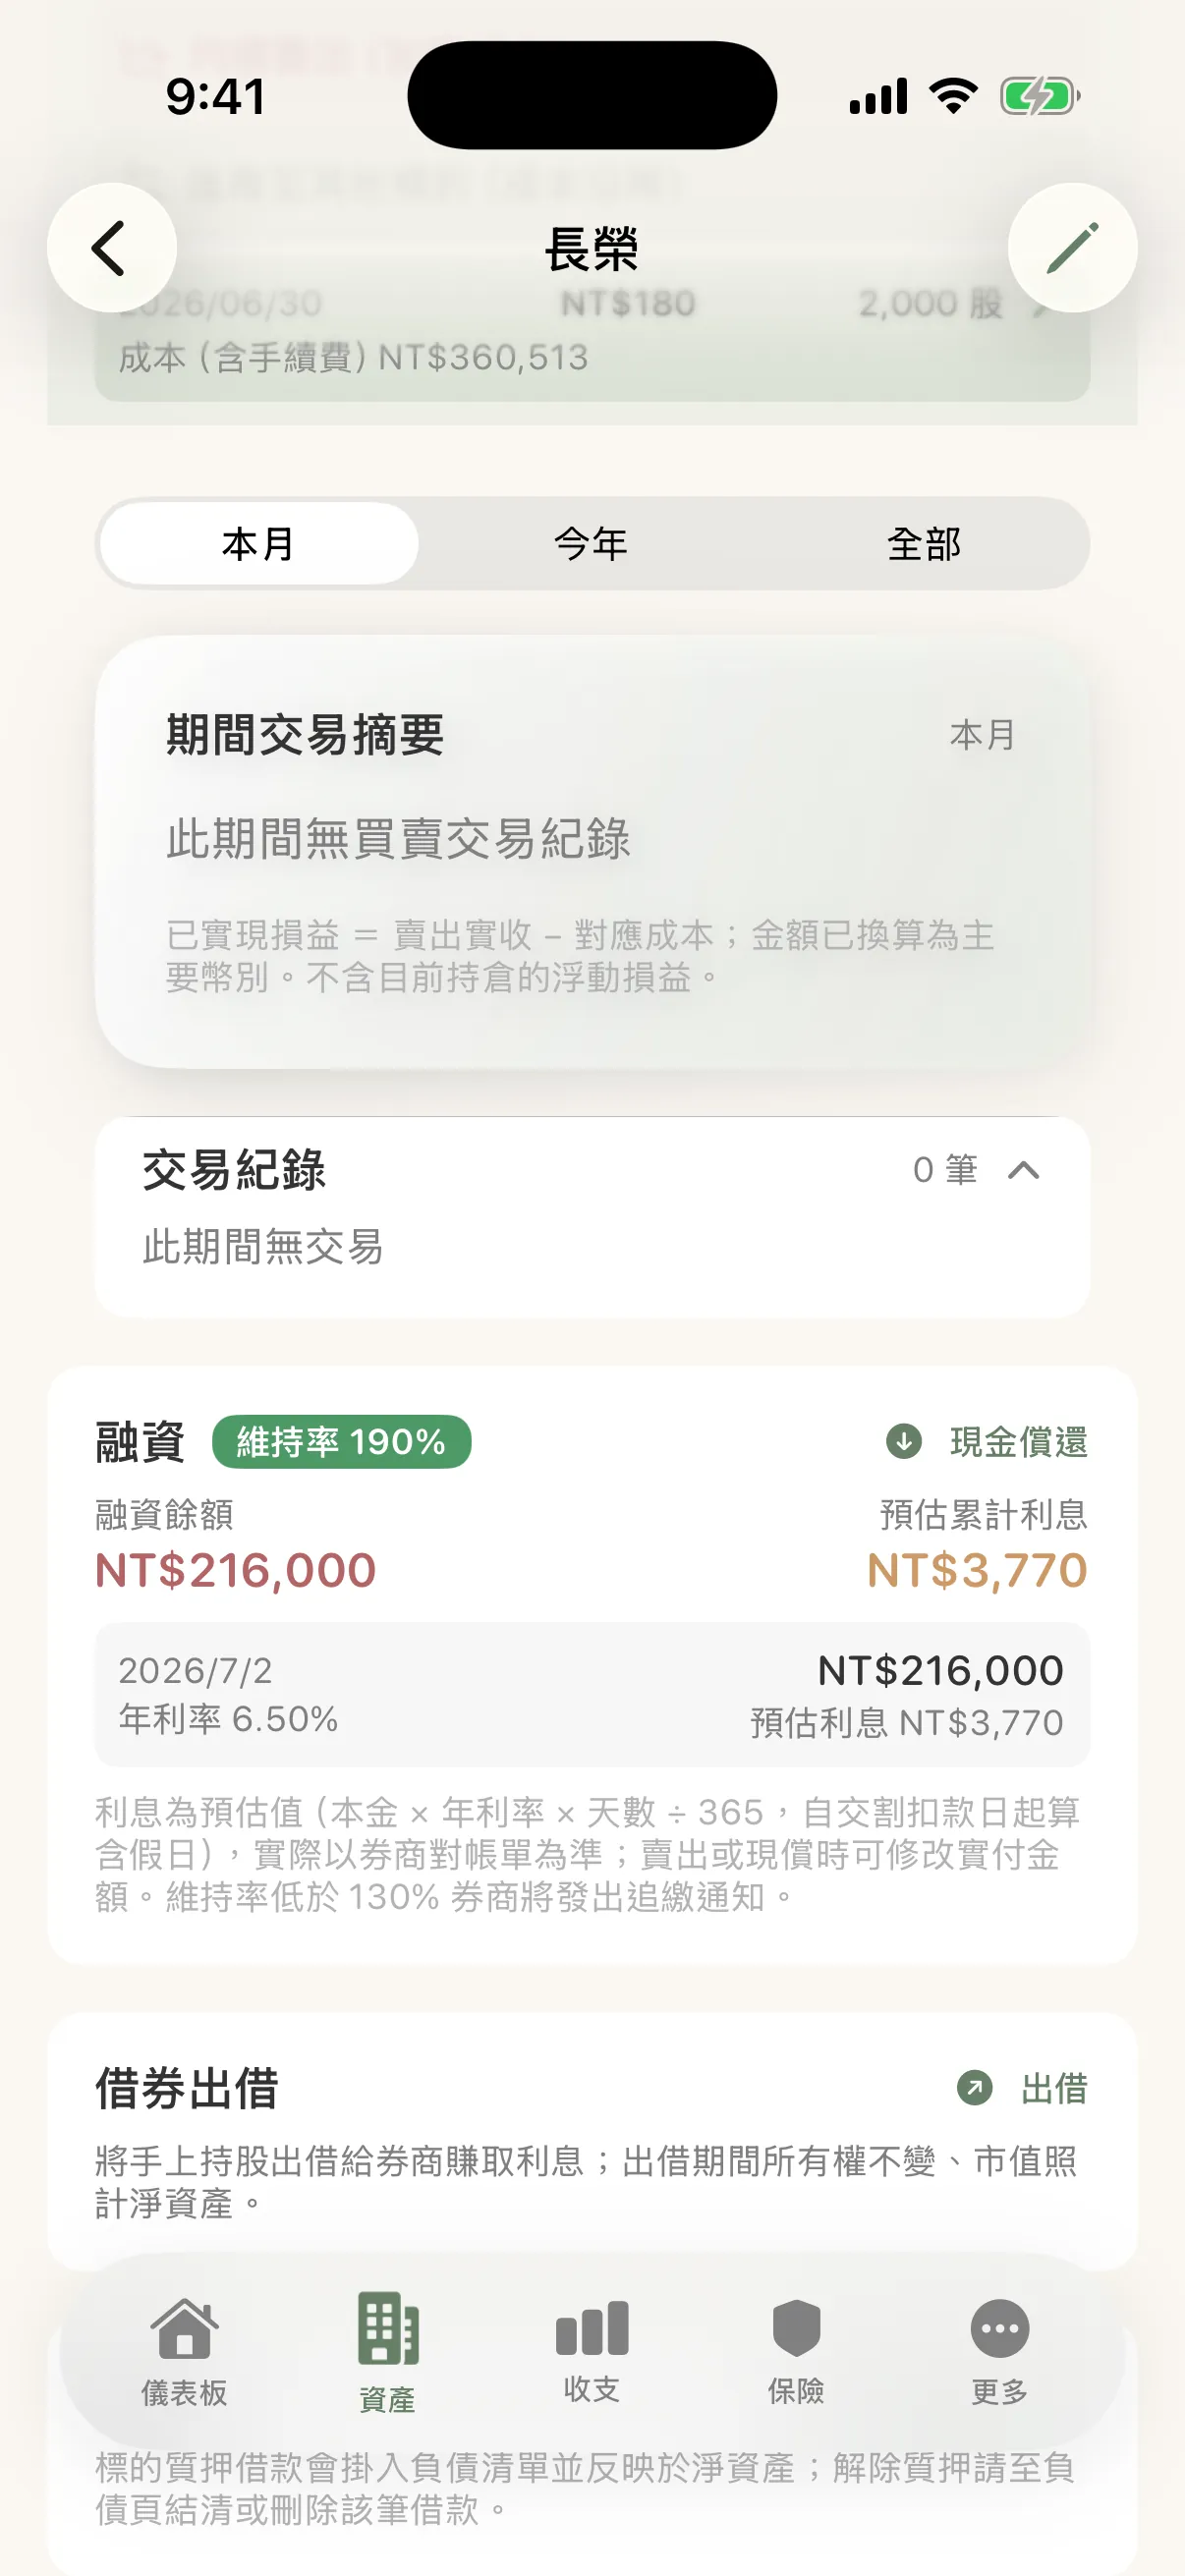
以上為 CoRich 共富島 iPhone 版實機畫面(iOS 模擬器,2026 年 10 月拍攝),使用示範資料;點圖可在新分頁看大圖。
7. 自動串接銀行和手動記錄,怎麼取捨?
自動串接銀行最省事,但需要授權銀行資料、資料存在廠商雲端;手動記錄要多花一點時間,但不需要提供銀行帳號,資料可以只存在自己的手機或 iCloud。兩者沒有絕對好壞,取決於你更重視便利還是隱私。
- 自動同步型:麻布記帳透過開放銀行串接,刷卡與轉帳自動入帳。適合帳戶多、不想輸入的人。
- 手動記錄、本機優先型:Percento、Synx、Holdary、CoRich 共富島等,資料存在裝置或自己的 iCloud,也有 App 提供截圖匯入或自動報價來減少輸入。
- 折衷做法:投資部位用自動報價更新市值,存款每月校準一次餘額,房貸交給 App 自動計算,就能用很少的時間維持準確的淨資產。
8. 選擇建議:依你的資產狀況挑
先看你的資產組成:主要是投資部位,就挑投資功能強的;有房貸和家庭成員,就挑負債管理與協作完整的;帳戶很多又不想輸入,就考慮自動同步。以下是依情境的建議。
- 只想快速看淨資產:Percento、Holdary。
- 指數化或長期投資、會用槓桿:Networth淨資產。
- 重視隱私、定期定額:Synx。
- 記帳、投資、共同帳本一次搞定:FINXI,或 CoRich 共富島。
- 帳戶多、想自動同步:麻布記帳。
- 有房貸、融資或期貨,想和家人一起管:CoRich 共富島。
9. 資產管理 App 常見問答
2026 年有哪些資產管理 App 推薦?
台灣使用者常考慮的資產管理 App 包括 Percento、Networth淨資產、Synx、Holdary、FINXI、麻布記帳與 CoRich 共富島。只想看資產負債表的可以看 Percento 或 Holdary;長期投資、會用槓桿的可以看 Networth淨資產;想自動串接銀行的看麻布記帳;有房貸、要和家人一起管理的可以看 CoRich 共富島。
資產管理 App 和記帳 App 有什麼不同?
記帳 App 記錄每一筆收入和支出,回答「錢花去哪裡」;資產管理 App 追蹤存款、股票、房產等資產與房貸、信用卡等負債的變化,回答「我現在有多少淨資產」。有些 App 兩者都做,例如 FINXI、麻布記帳與 CoRich 共富島。
淨資產怎麼計算?
淨資產等於所有資產的價值減去所有負債。例如房子市值 1,500 萬、存款與股票 300 萬,房貸還剩 900 萬、信用卡未繳 5 萬,淨資產就是 1,800 萬減 905 萬,等於 895 萬。房貸每還一期本金,負債就減少,淨資產會跟著增加。
資產管理 App 可以同時追蹤台股和美股嗎?
可以。本文比較的 Percento、Networth淨資產、Synx、Holdary、FINXI 與 CoRich 共富島,官方說明都支援台股與美股自動報價;部分 App 另外支援港股、日股、陸股、基金與加密貨幣。報價多為收盤價或延遲報價,實際範圍以各 App 說明為準。
房貸可以用資產管理 App 管理嗎?
可以,但深度差很多。有些 App 只把房貸當成一個負債餘額,需要自己更新;Networth淨資產有還款計畫與寬限期;CoRich 共富島會自動計算每期本金與利息,支援寬限期、利率調整與提前還款,並把房貸和房子連動,淨資產會隨還款自動更新。
有支援融資、質押或期貨的資產管理 App 嗎?
有。依官方說明,FINXI 支援融資、融券、借券與期貨;Networth淨資產支援台指期、選擇權與質押;CoRich 共富島支援融資、融券、借券出借、質押、期貨與權證,期貨可自動帶入台灣期貨交易所的結算價。Holdary 目前以負債帳戶記錄融資,原生融資融券官方表示規劃中。
可以和家人一起管理資產嗎?
本文比較的資產管理 App 中,官方說明有多人協作的是 FINXI(共同帳本)與 CoRich 共富島(iCloud 家人共享,限 iPhone、iPad,發起者需專業版)。麻布記帳官方提到可一起記帳,其他 App 的家庭協作功能未查到官方說明。
資產管理 App 要綁銀行帳號嗎?安全嗎?
不一定要綁。麻布記帳透過開放銀行自動同步,省事但資料存在廠商雲端;Percento、Synx、Holdary、CoRich 共富島等以手動記錄為主,資料存在手機或自己的 iCloud,不需要提供銀行帳號。可以依自己對便利和隱私的取捨選擇。
有免費的資產管理 App 嗎?
本文比較的 App 都可以免費下載,但多數有免費限制。例如 Synx 免費版最多 3 個投資帳戶、每日 2 次行情更新,CoRich 共富島免費版可記 5 筆資產,Holdary 免費版帳戶數有上限。資產筆數多的人,可以把年費與終身方案一起比較。
資產管理 App 可以和日常記帳連動嗎?
部分可以。有些資產管理 App 定位是不記流水帳、只定期更新餘額(例如 Percento、Holdary 官方說明)。CoRich 共富島則讓資產負債與日常收支連動:記帳時選扣款帳戶,存款餘額會跟著變;刷卡進信用卡未出帳、繳卡費時存款和欠款同步減少;房貸每月自動產生還款並扣本金;買股票可設為投資移轉,不算成支出;配息入帳會增加存款。
10. 資料來源與查核日期
以下來源皆於 2026 年 10 月 8 日查核;開發者所在地另於 10 月 9 日依各 App 的 Google Play 開發人員聯絡資訊與 App Store 各區登記資料查核。各產品名稱與商標屬於其所有者,本文與上述廠商沒有合作關係。
- Percento:App Store 台灣區、官方網站、報價說明、負債與淨資產說明
- Networth淨資產:App Store 台灣區(含版本記錄)、Google Play
- Synx:App Store 台灣區、官方網站、Google Play
- Holdary:App Store 台灣區、官方說明
- FINXI:App Store 台灣區、官方網站、Google Play
- 麻布記帳:App Store 台灣區、官方網站、Google Play
- CoRich 共富島:官方網站、App Store、操作手冊